Una tesina de Contador Público cita fuentes que no son ni libros ni artículos académicos: son resoluciones técnicas, normas y disposiciones de organismos profesionales y estatales, y APA 7 no tiene un ejemplo de manual para «Resolución Técnica de FACPCE» tal cual. Esta guía indica dónde se consiguen las fuentes normativas contables más citadas en una tesina argentina y cómo se arma la referencia en APA 7 para cada tipo, incluidas las normas de auditoría y la normativa provincial, con un ejemplo de párrafo bien citado.
El marco normativo contable argentino, en un mapa rápido
Antes de buscar las fuentes, conviene tener claro qué reemplazó a qué, porque muchas tesinas todavía citan resoluciones ya absorbidas por normas más nuevas. La Federación Argentina de Consejos Profesionales de Ciencias Económicas (FACPCE) aprobó la Resolución Técnica N.º 54, la Norma Unificada Argentina de Contabilidad (NUA), de aplicación obligatoria para los estados contables de ejercicios iniciados a partir del 1 de enero de 2025 (con adopción anticipada permitida desde ejercicios cerrados el 30 de septiembre de 2024 en adelante). La RT 54 integra y unifica lo que antes estaba distribuido en varias resoluciones técnicas separadas. Conviven con ella, sin haber sido absorbidas: la RT 16 (marco conceptual de las normas contables profesionales), la RT 26 (adopción de las Normas Internacionales de Información Financiera, NIIF, para los entes que optan o deben aplicarlas) y la RT 36 (balance social). Si tu tesina toca el área de auditoría, la norma de referencia es la RT 37 (normas de auditoría, de revisión, de otros encargos de aseguramiento y de servicios relacionados), que se cita con la misma lógica de organismo-autor que el resto de las resoluciones técnicas. Si tu tesina analiza estados contables de ejercicios anteriores a 2025, vas a encontrar referencias a la estructura normativa previa a la RT 54; identificar en qué régimen está el ente que estudiás es el primer paso antes de citar cualquier norma.
Dónde conseguir cada tipo de fuente
| Tipo de fuente | Dónde se consigue | Ejemplo |
|---|---|---|
| Resoluciones Técnicas de FACPCE | Sitio de FACPCE y de los Consejos Profesionales de Ciencias Económicas jurisdiccionales (CPCECABA y los provinciales), que publican los textos ordenados y actualizados | RT 54 (NUA), RT 26 (NIIF), RT 16 (marco conceptual), RT 37 (auditoría) |
| Normativa impositiva nacional | El sitio de AFIP (normativa y resoluciones generales) y el Boletín Oficial para el texto completo | Resoluciones Generales de AFIP sobre facturación electrónica, retenciones |
| Normativa provincial (Ingresos Brutos) | El sitio de la agencia de recaudación de cada provincia (ARBA en Buenos Aires, AGIP en CABA, y sus equivalentes) y la página de la Comisión Arbitral para el Convenio Multilateral | Resoluciones de ARBA, resoluciones generales de la Comisión Arbitral |
| Leyes y decretos | InfoLEG (Ministerio de Justicia) para el texto actualizado con modificaciones | Ley General de Sociedades N.º 19.550, Ley de Monotributo |
| Normas del BCRA | El sitio del Banco Central para comunicaciones «A», textos ordenados y series estadísticas | Comunicaciones sobre política monetaria o normas contables para entidades financieras |
| Normas internacionales (NIIF/IFRS) | El sitio de la IFRS Foundation para el texto en inglés; la traducción oficial suele estar disponible a través de FACPCE o de los Consejos Profesionales | NIIF 15 (ingresos por contratos con clientes), NIIF 16 (arrendamientos) |
Cómo se cita una Resolución Técnica de FACPCE en APA 7
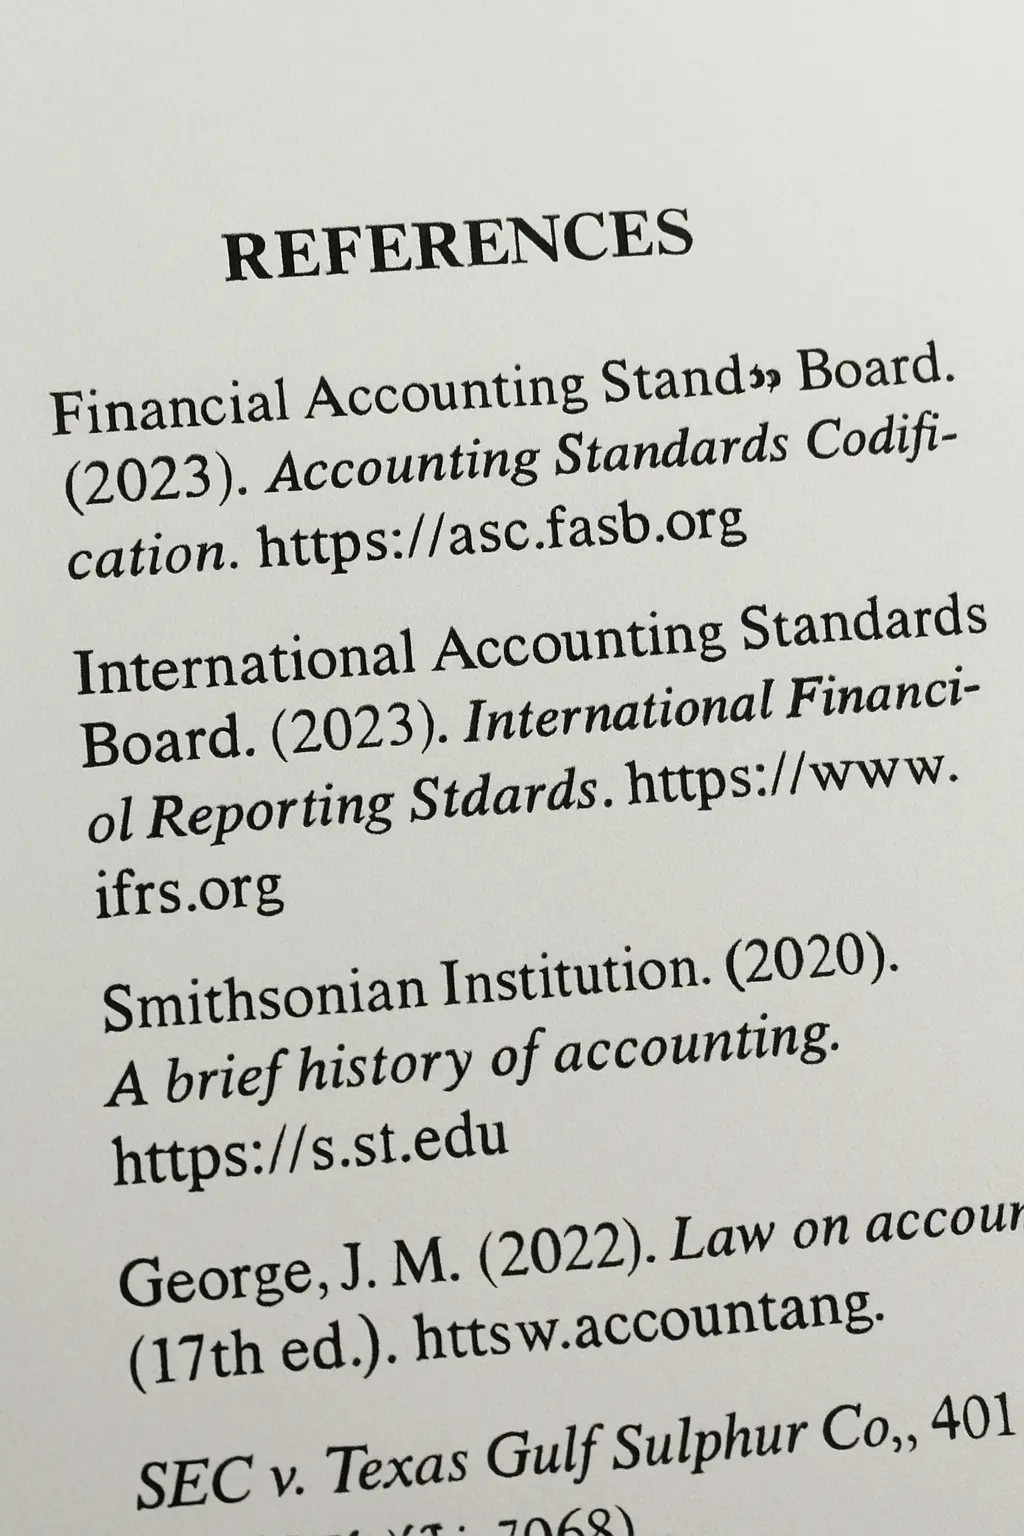
APA 7 trata a un organismo emisor de normas como autor corporativo, siguiendo la lógica general para informes técnicos y normativa de organismos. La estructura es: Organismo emisor. (Año). Título completo de la norma (Resolución Técnica N.º X). Editorial u organismo. URL.
Ejemplo de referencia en la lista bibliográfica:
Federación Argentina de Consejos Profesionales de Ciencias Económicas. (2024). Norma Unificada Argentina de Contabilidad (Resolución Técnica N.º 54). FACPCE. https://www.facpce.org.ar
En el cuerpo del texto, la cita se hace por el organismo la primera vez, con la sigla entre corchetes, y con la sigla sola en las citas siguientes: «(Federación Argentina de Consejos Profesionales de Ciencias Económicas [FACPCE], 2024)» la primera vez, y «(FACPCE, 2024)» después. Cuando la norma tiene número de resolución técnica, es una buena práctica incluirlo en el cuerpo del texto además de en la referencia, porque en Contador Público el número de RT funciona casi como un nombre propio: «según la RT 54 (FACPCE, 2024) …».
Un ejemplo de párrafo del capítulo de marco normativo bien citado: «La adopción de la RT 54 (FACPCE, 2024) implicó, para el ente analizado, un cambio en el criterio de reconocimiento de ingresos por contratos con clientes, que hasta el ejercicio anterior se regía por el criterio devengado simple. El marco conceptual que sostiene este cambio está desarrollado en la RT 16 (FACPCE, 2000), específicamente en lo referido al principio de devengamiento.» Notá que cada norma lleva su propia cita, con su propio año, aunque ambas provengan del mismo organismo emisor.
Cómo se citan leyes, decretos y resoluciones generales impositivas
Para normativa estatal (leyes, decretos, resoluciones generales de AFIP), la estructura sigue la lógica de legislación: nombre de la norma con número, año de sanción o publicación, y la fuente donde se consultó el texto completo, generalmente InfoLEG o el Boletín Oficial.
Ley de Impuesto a las Ganancias, Ley N.º 20.628. (1997, T.O. Decreto 824/2019). Boletín Oficial de la República Argentina. https://www.infoleg.gob.ar
En el cuerpo del texto se cita por el nombre corto de la norma y el número: «(Ley de Impuesto a las Ganancias, 1997)» o simplemente «la Ley 20.628 establece que…», que es la forma más frecuente en la prosa contable argentina.
Cómo se citan las normas provinciales y del Convenio Multilateral
Una tesina sobre Ingresos Brutos o sobre tratamiento impositivo de pymes con ventas en varias jurisdicciones necesita citar normativa provincial, que se rige por la misma lógica de legislación pero identificando con precisión el organismo emisor de cada jurisdicción (ARBA en la provincia de Buenos Aires, AGIP en la Ciudad de Buenos Aires, y su equivalente en cada provincia). Cuando la norma proviene de la Comisión Arbitral (el organismo que administra el Convenio Multilateral entre jurisdicciones), se cita a ese organismo como autor corporativo, igual que a FACPCE, con el número de resolución general correspondiente. No conviene generalizar con «la normativa de Ingresos Brutos» sin especificar la jurisdicción: cada provincia tiene su propio código fiscal y sus propias alícuotas, y una tesina que no lo distingue pierde precisión frente a un jurado que suele conocer bien estas diferencias.
Cómo se citan las NIIF cuando el ente aplica normas internacionales
Cuando una tesina analiza un ente que aplica NIIF completas (por la RT 26) en vez de la Norma Unificada Argentina, la norma internacional se cita por su emisor, el IASB (International Accounting Standards Board) o la IFRS Foundation, y por el número de la norma específica (NIIF 15, NIIF 16, y así sucesivamente), siguiendo la misma lógica de organismo-autor que las Resoluciones Técnicas locales. Si usás la traducción oficial al español distribuida por FACPCE o por un Consejo Profesional, esa es la fuente que se cita, no una traducción propia ni una versión de un manual universitario.
Un error frecuente: citar la norma sin la fecha de la versión consultada
Varias Resoluciones Técnicas fueron modificadas por resoluciones posteriores (la propia RT 54 fue modificada por la RT 56, por ejemplo), y una tesina que cita «RT 54» sin aclarar si trabajó con el texto original o con el texto ordenado después de sus modificaciones deja una ambigüedad que el jurado —muchas veces contadores en ejercicio que conocen el historial de la norma— detecta de inmediato. La solución es simple: aclarar en la referencia y, si hace falta, en el cuerpo del texto, si se trabajó con el «texto ordenado» de la norma vigente al momento de la tesina, con su fecha de consulta.
Si tu tesina necesita también fuentes de mercado o macroeconómicas
Muchas tesinas contables (de auditoría, costos o finanzas) combinan estas fuentes normativas con datos de contexto: series del BCRA, indicadores del INDEC o estadísticas sectoriales. Esa capa de datos, distinta de la normativa, se cita con la lógica habitual de fuentes estadísticas y organismos públicos, que no cambia entre carreras. Si tu tesina o tu Seminario de Integración de la FCE-UBA necesita ubicarse dentro del marco de esa modalidad específica, la guía sobre el Seminario de Integración y Aplicación explica sus requisitos propios, y la guía sobre títulos de tesina para Contador Público muestra cómo nombrar un trabajo que gira en torno a una norma específica sin que el título se lea como un simple número de resolución. Si en cambio tu tesina se resuelve mejor como un plan de negocios que como un análisis normativo, la guía sobre el plan de negocios como tesina explica esa modalidad alternativa.
Preguntas frecuentes
¿Tengo que citar la Resolución Técnica completa o solo el artículo que uso?
La referencia bibliográfica corresponde a la norma completa; en el cuerpo del texto podés precisar el capítulo o la sección específica que estás aplicando, de forma similar a como se cita una página exacta de un libro.
¿Qué pasa si consulté la norma en un manual universitario en vez de en la fuente oficial?
Conviene siempre volver a la fuente primaria (FACPCE, AFIP, InfoLEG) para la cita; si el manual aporta una interpretación propia relevante, ese manual se cita aparte, como fuente secundaria de interpretación, no como sustituto de la norma.
¿Las traducciones no oficiales de las NIIF sirven como fuente?
No es recomendable citarlas: usá la traducción oficial distribuida por FACPCE o por el Consejo Profesional correspondiente, o el texto original en inglés del IASB si no hay traducción oficial disponible para la norma específica.
¿Cómo cito una norma que todavía no tiene número de Resolución Técnica asignado, como un proyecto de norma en consulta?
Se cita como «proyecto de resolución técnica» o «documento en consulta», con el organismo emisor y la fecha de publicación del borrador, aclarando explícitamente en el texto que no es una norma vigente al momento de la tesina.
¿Cómo cito una resolución técnica que rige solo en mi jurisdicción, si mi Consejo Profesional la adoptó con modificaciones?
Citá primero la Resolución Técnica de FACPCE como norma base y, por separado, la resolución del Consejo Profesional jurisdiccional que la adopta (a veces con adecuaciones locales), indicando expresamente que se trata de dos normas distintas aunque estén relacionadas.
¿Qué año pongo si la norma tiene una fecha de aprobación y otra de entrada en vigencia distinta?
Se cita el año de aprobación de la norma por el organismo emisor, y se aclara en el cuerpo del texto, si es relevante para tu análisis, la fecha desde la que es obligatoria su aplicación.