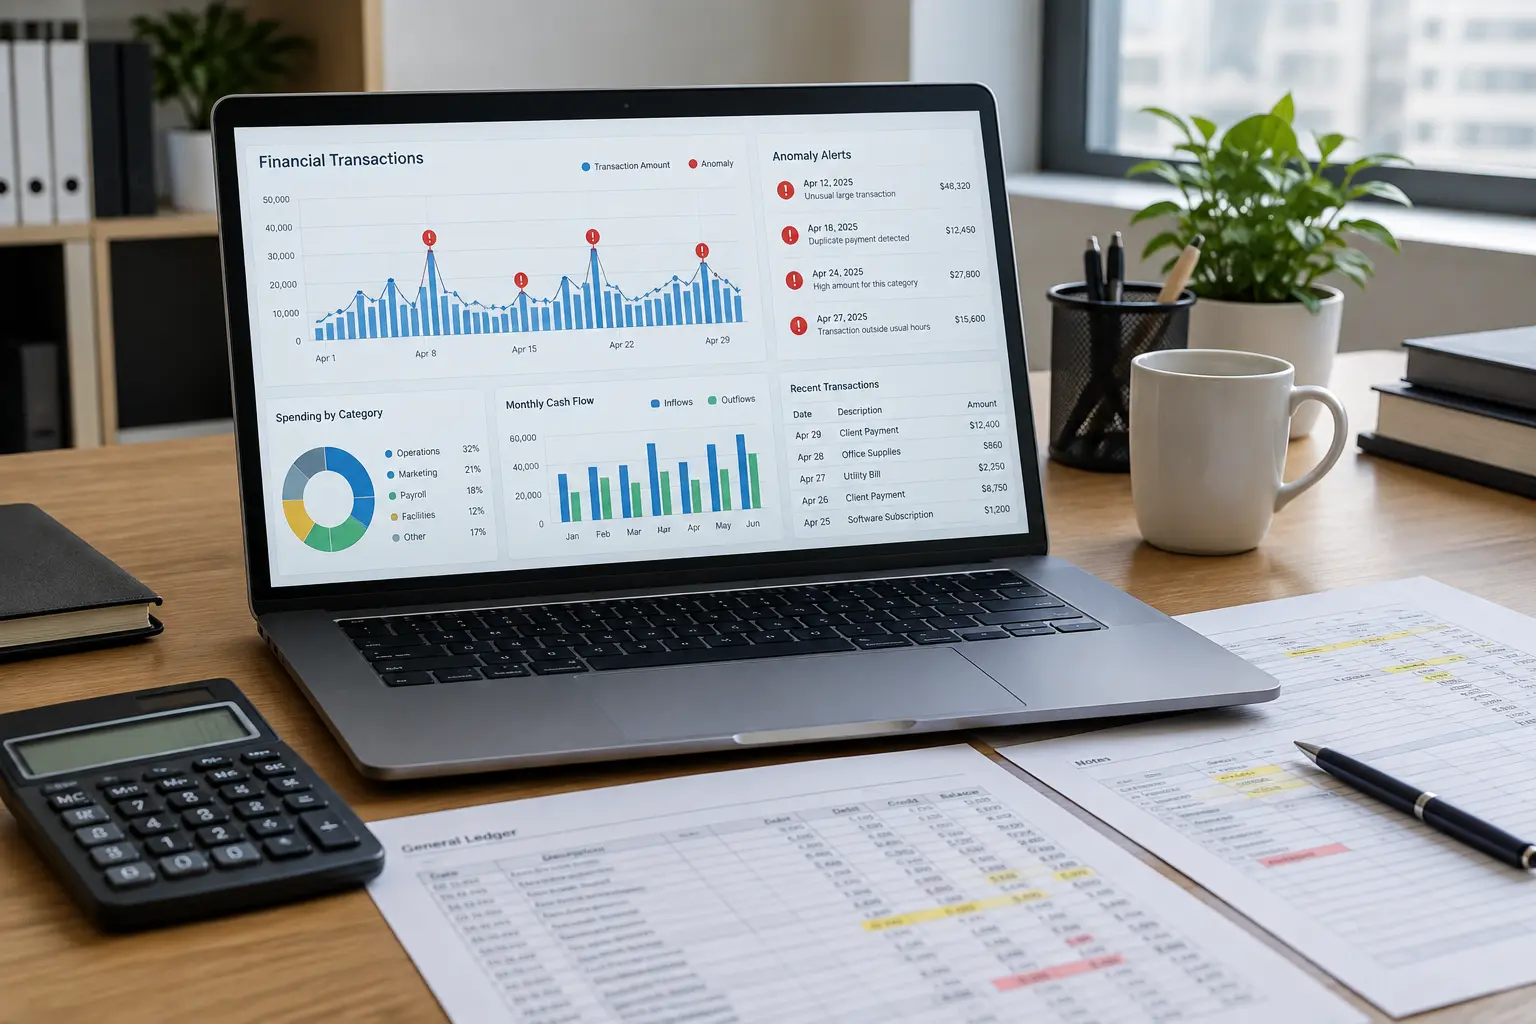
La inteligencia artificial ya forma parte del trabajo de algunas firmas de auditoría —revisando poblaciones completas de transacciones en vez de una muestra chica, marcando anomalías antes de que un auditor humano las vea— y es un tema con mucho margen para una tesina de Contador Público en Argentina, frente a áreas más transitadas como costos, impuestos o NIIF, siempre que sepas delimitarlo a un problema investigable y no a una nota periodística sobre el futuro de la profesión.
Esta guía te muestra cómo armar el proyecto completo: problema, objetivos, marco teórico, variables, diseño metodológico y fuentes, para una tesina sobre IA aplicada a la auditoría contable.
Por qué la auditoría con IA es un tema de tesina viable hoy
Tres razones lo hacen viable como recorte de tesina, no solo como tema de interés general: primero, ya hay práctica real para estudiar (softwares de auditoría continua, automatización robótica de procesos —RPA— para conciliaciones, algoritmos de detección de anomalías en el libro mayor); segundo, hay marco normativo y teórico consolidado al que anclarlo (el marco COSO de control interno, las Normas Internacionales de Auditoría del IAASB, las Resoluciones Técnicas de la FACPCE y un informe específico de la propia FACPCE sobre nuevas tecnologías en auditoría); y tercero, el jurado puede evaluarlo con criterios metodológicos claros, sin depender de datos que todavía no existen.
Un error frecuente al elegir este tema es dejarlo tan amplio como «la IA en la auditoría», que no es un problema de investigación sino un campo entero. El siguiente apartado muestra cómo recortarlo.
Cómo delimitar el problema y la pregunta de investigación
Un recorte investigable necesita fenómeno, población y contexto. Ejemplos de pregunta de investigación bien delimitada, para que adaptes el que más se parezca a tu interés:
- «¿Qué nivel de adopción tienen las herramientas de auditoría continua basadas en IA entre los estudios contables medianos de [tu ciudad/provincia], y qué factores explican esa adopción?» (diseño cuantitativo, encuesta).
- «¿Cómo modifica la incorporación de un software de detección de anomalías el diseño del programa de auditoría en un estudio contable de [tamaño/tipo]?» (estudio de caso, diseño cualitativo).
- «¿Qué riesgos de control interno identifica la literatura sobre auditoría continua con IA, y cómo se relacionan con los componentes del marco COSO?» (revisión documental/bibliográfica).
Elegí una sola de estas líneas —adopción, cambio en el proceso de auditoría, o riesgos de control— y armá todo el resto del proyecto alrededor de esa línea. Mezclar las tres en una sola tesina suele hacer que el anteproyecto vuelva con observaciones; si todavía no armaste esa primera versión del proyecto, repasá primero el anteproyecto de tesina de Contador Público con la estructura completa de las nueve partes.
Objetivo general y objetivos específicos
Un objetivo general típico para la primera línea (adopción) podría redactarse así: «Analizar el nivel de adopción de herramientas de auditoría continua basadas en inteligencia artificial entre los estudios contables de [contexto], y los factores que la explican.» Los objetivos específicos suelen desagregarse en: (1) caracterizar las herramientas de IA disponibles para auditoría continua, (2) medir el nivel de adopción actual en la población de estudio, y (3) identificar los factores —costo, capacitación, tamaño del estudio, tipo de cliente— asociados a una mayor o menor adopción.
Marco teórico: qué autores y marcos citar
Para esta tesina, tres pilares teóricos sostienen el marco: el marco COSO de control interno (que se aplica a entidades de cualquier tamaño; COSO publicó en 2006 una guía específica para compañías más pequeñas que muestra cómo adaptar sus componentes a estructuras reducidas), las Normas Internacionales de Auditoría emitidas por el IAASB (particularmente la NIA 315, sobre identificación y valoración de los riesgos, y la NIA 500, sobre evidencia de auditoría), y la literatura específica sobre auditoría continua y minería de datos aplicada a auditoría, que es donde vas a encontrar los antecedentes empíricos más recientes.
A nivel local, el marco con el que tu análisis tiene que dialogar es la Resolución Técnica N.º 37 de la FACPCE (normas de auditoría, revisión, otros encargos de aseguramiento, certificaciones, servicios relacionados e informes de cumplimiento), en su texto modificado por la RT N.º 53, además de la RT N.º 32, mediante la cual la FACPCE adoptó las NIA del IAASB en Argentina. Para el tema tecnológico en particular, el Consejo Elaborador de Normas de Contabilidad y Auditoría (CENCyA) de la FACPCE publicó el Informe N.º 25, «Aplicación de nuevas tecnologías en el trabajo del auditor», que dedica apartados a la automatización robótica de procesos, la computación en la nube, big data y data analytics —con una sección sobre IA y machine learning— y ciberseguridad. Es un informe (no una norma), pero es un antecedente institucional argentino muy útil para tu marco teórico y para justificar la relevancia del tema.
Variables o categorías, según tu diseño
Si tu diseño es cuantitativo (por ejemplo, la línea de adopción), la variable dependiente suele ser el nivel de adopción (medido con una escala tipo Likert sobre uso de herramientas específicas) y las variables independientes típicas son tamaño del estudio, tipo de clientes, capacitación del personal en herramientas digitales y percepción de riesgo. Si tu diseño es cualitativo (la línea de cambio en el proceso), en lugar de variables trabajás con categorías de análisis: cambios en el alcance de las pruebas, cambios en el juicio profesional del auditor, y cambios en la documentación del papel de trabajo.
Diseño metodológico sugerido
Para la línea de adopción, un diseño cuantitativo no experimental transeccional con una encuesta autoadministrada a contadores públicos matriculados que ejercen auditoría es una opción habitual; para la línea de cambio en el proceso, un estudio de caso único o múltiple según Yin sobre uno o dos estudios contables que ya incorporaron estas herramientas permite un análisis más profundo, aunque con menor posibilidad de generalización. En cualquiera de los dos casos, la tesina debería explicitar si trabaja con datos primarios (encuesta, entrevistas) o con análisis documental de papeles de trabajo y manuales de procedimiento —en cuyo caso hay que resolver antes el acceso y la confidencialidad con el estudio contable que te los facilite.
Fuentes y dónde buscar información
Revisá primero la guía de fuentes y normas contables para tu tesina de Contador Público para citar la FACPCE en APA 7 correctamente; además de la FACPCE (sección de normas y biblioteca de informes del CENCyA) y el IAASB, revisá los repositorios de universidades con facultades de Ciencias Económicas para relevar tesis previas sobre auditoría continua o analítica de datos aplicada a auditoría, y buscá en bases académicas (Redalyc, SciELO, Google Scholar) con los términos «auditoría continua», «RPA auditoría», «minería de datos auditoría» y sus equivalentes en inglés («continuous auditing», «audit data analytics»), que suelen devolver más producción académica sobre el tema.
Autorización y confidencialidad si trabajás con un estudio contable real
Si tu línea de investigación implica entrevistar personal de un estudio contable, revisar papeles de trabajo o describir cómo implementaron una herramienta específica, vas a necesitar una nota de autorización firmada por un responsable del estudio antes de empezar la recolección de datos, y probablemente un acuerdo de confidencialidad si vas a acceder a información de clientes del estudio (nunca de estados financieros de terceros sin anonimizar). Anticipá este trámite en tu cronograma: conseguir la autorización de un estudio contable suele demorar más que conseguir un cuestionario de encuesta anónima, porque involucra a un socio o gerente que tiene que evaluar qué información puede compartir sin comprometer el secreto profesional.
Si el estudio no te autoriza a nombrar clientes o cifras específicas, podés igual describir el proceso y las herramientas de forma genérica, anonimizando el nombre del estudio y de sus clientes en el cuerpo de la tesina; esa es una salida metodológica legítima y frecuente en este tipo de trabajos de campo.
Cronograma orientativo
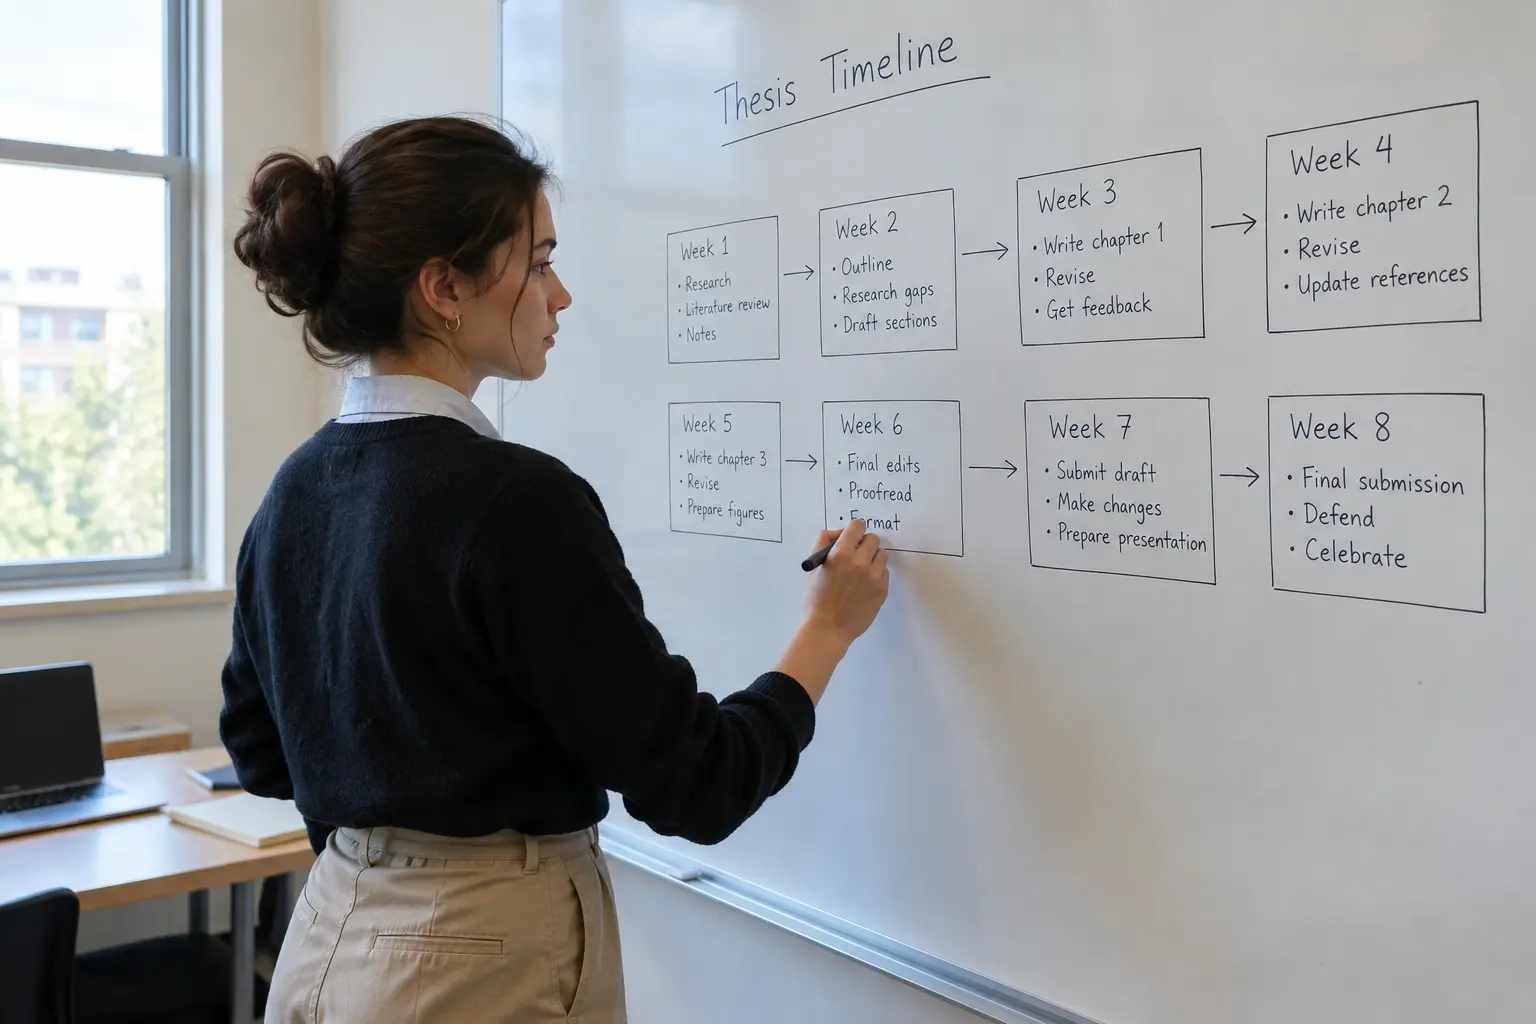
Un cronograma orientativo (a ajustar según tu propio calendario académico) podría distribuirse así: definición del problema y revisión bibliográfica inicial (cuatro a seis semanas), redacción del marco teórico (cuatro semanas en paralelo con el diseño del instrumento), gestión de la autorización del estudio contable o el diseño y piloteo de la encuesta (dos a cuatro semanas, con margen extra si depende de terceros), recolección de datos (dos a seis semanas según el diseño), análisis (tres a cuatro semanas) y redacción final más ajustes del director/a (cuatro semanas). Estos plazos son orientativos: la etapa que más suele extenderse sin que dependa de vos es la de conseguir la autorización o las respuestas de la encuesta, así que conviene arrancarla lo antes posible dentro del cronograma.
Errores frecuentes al elegir este tema
- Escribir sobre «el futuro de la profesión contable» en lugar de un problema investigable. Es una discusión legítima para un ensayo, no para una tesina con metodología empírica o documental definida.
- No distinguir auditoría continua de analítica de datos de auditoría (audit data analytics). Son conceptos relacionados pero no idénticos: la auditoría continua es un enfoque de monitoreo permanente, mientras que la analítica de datos de auditoría es el conjunto de técnicas estadísticas y de minería de datos que se pueden aplicar tanto en auditorías continuas como en auditorías periódicas tradicionales. Confundir ambos términos en el marco teórico suele generar observaciones.
- Prometer acceso a un estudio contable que todavía no confirmó la autorización. Es preferible presentar el anteproyecto con el trámite de autorización en curso y un plan B (por ejemplo, la línea documental/bibliográfica) que prometer un trabajo de campo que después no se puede concretar.
- Citar estadísticas de adopción de IA en auditoría sin fuente verificable. Las cifras de adopción cambian rápido y varían mucho según el país y el tamaño de estudio relevado; cualquier porcentaje que cites tiene que llevar la fuente exacta y el año, o quedar explícitamente marcado como una estimación propia a partir de tu propia encuesta.
- Presentar un informe técnico como si fuera una norma. El Informe N.º 25 del CENCyA es material de orientación; las normas obligatorias son las Resoluciones Técnicas. Citá cada documento con su naturaleza correcta.
Qué declarar sobre el uso de IA en tu propia tesina
Una tesina sobre IA en auditoría no te exime de declarar cómo usaste vos mismo/a herramientas de IA para redactarla o para procesar datos: seguí el mismo criterio de transparencia metodológica que exige cualquier trabajo de la facultad. Documentá en el apartado metodológico qué usaste (por ejemplo, un asistente de escritura para ordenar ideas, nunca para generar el análisis) y verificá el reglamento de integridad académica de tu universidad antes de entregar; la guía sobre cómo declarar el uso de IA en la tesis tiene un modelo de nota metodológica que podés adaptar.
Cómo se ve el índice de esta tesina, capítulo por capítulo
Para que puedas anticipar la estructura completa antes de escribir la primera línea, así se organiza habitualmente un trabajo con este recorte:
- Introducción: presentación del problema, justificación de por qué es relevante para la profesión contable en tu contexto y estructura del trabajo.
- Marco teórico: control interno y COSO, normas de auditoría (IAASB y FACPCE), auditoría continua y analítica de datos, antecedentes empíricos.
- Marco metodológico: enfoque, diseño, población y muestra (o casos, si es cualitativo), instrumento, procedimiento de recolección y plan de análisis.
- Resultados: presentación de los datos relevados, organizados por objetivo específico.
- Discusión: interpretación de los resultados a la luz del marco teórico, comparación con los antecedentes.
- Conclusiones y recomendaciones: respuesta directa a la pregunta de investigación, limitaciones del estudio y líneas futuras.
Si tu facultad exige un anteproyecto o plan de tesis previo a la tesina completa, los primeros tres puntos de este índice (introducción, marco teórico resumido y marco metodológico propuesto) son, en general, el contenido que se espera encontrar en ese documento preliminar; si tu carrera pasa por la Facultad de Ciencias Económicas de la UBA, revisá también cómo funciona el Seminario de Integración y Aplicación como formato alternativo de cierre de carrera.
Instrumento: qué preguntar si elegís la encuesta a auditores
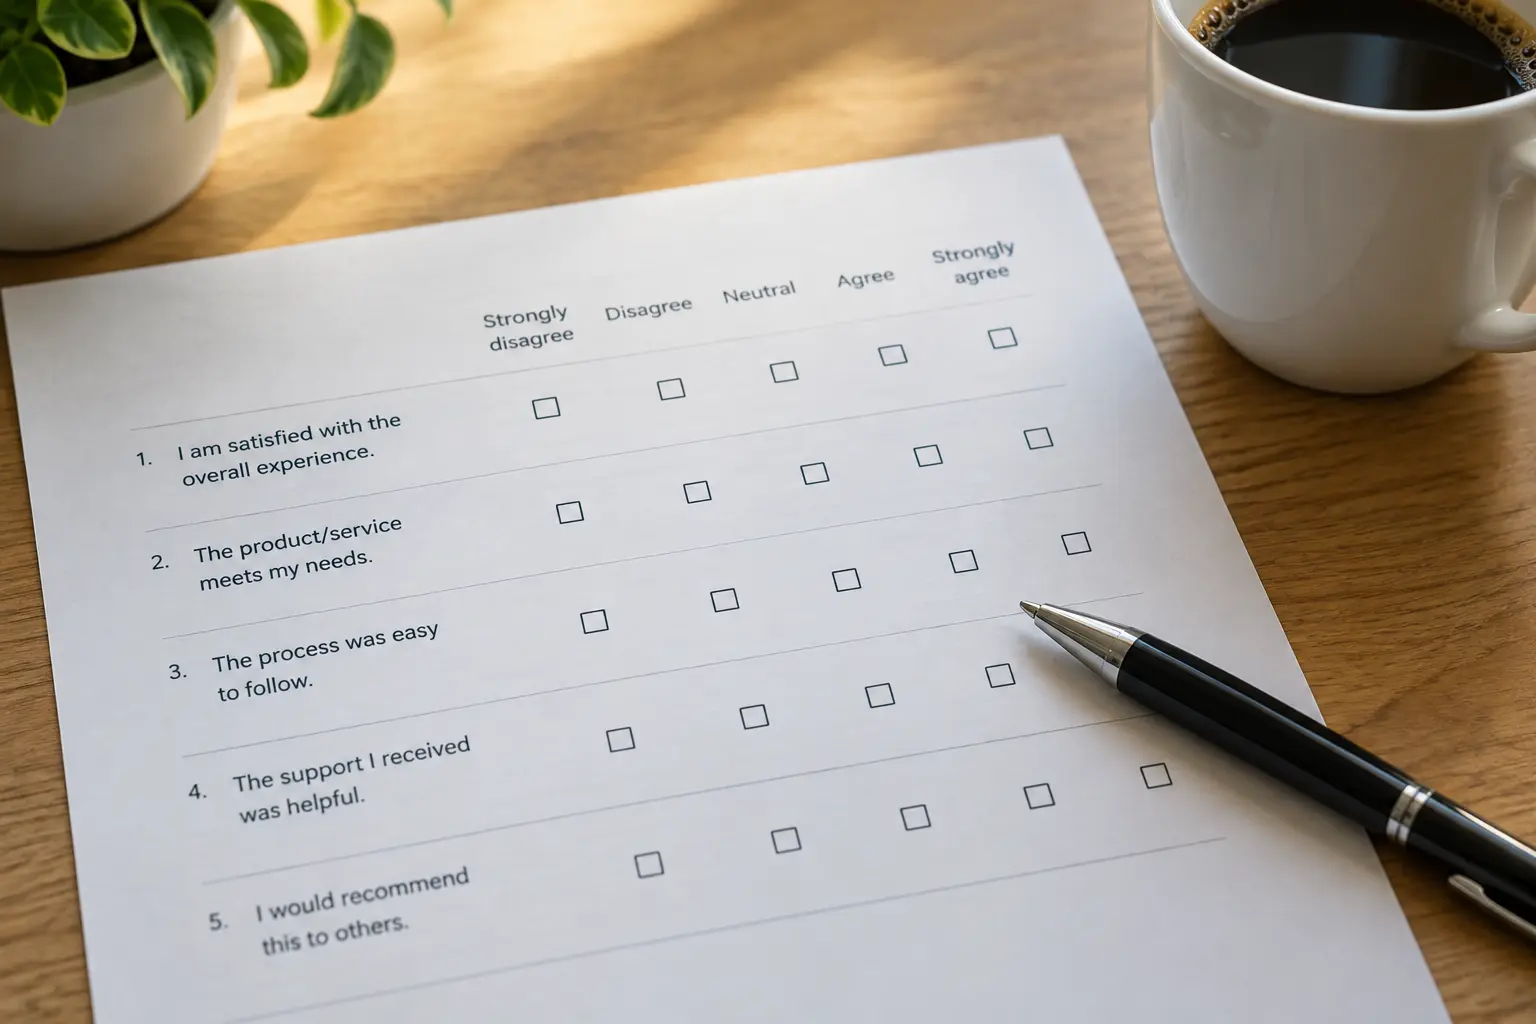
Si tu diseño es la línea de adopción con encuesta, el cuestionario suele organizarse en cuatro bloques: datos del estudio contable (tamaño, cantidad de clientes, sector predominante de sus clientes), conocimiento y uso actual de herramientas de IA para auditoría (con una lista concreta de herramientas o funcionalidades, no solo «¿usa IA sí o no?»), percepción de barreras a la adopción (costo, capacitación, confianza en la herramienta, resistencia del personal) y percepción de beneficios esperados o ya obtenidos. Cada bloque puede resolverse con ítems de escala tipo Likert de cinco puntos, lo que te permite un análisis cuantitativo posterior más rico que con preguntas cerradas de sí o no.
Preguntas frecuentes
¿La FACPCE ya regula el uso de IA en auditoría?
Las normas de auditoría vigentes en Argentina (la RT N.º 37, modificada por la RT N.º 53, y las NIA adoptadas por la RT N.º 32) se formulan de forma general y se aplican cualquiera sea la herramienta que use el auditor. Sobre tecnología en particular, el CENCyA publicó el Informe N.º 25, que es material de orientación y no una norma. Verificá el estado normativo vigente en el sitio de la FACPCE antes de afirmarlo en tu tesina, porque este marco cambia.
¿Puedo hacer esta tesina si no tengo acceso a un estudio contable que use estas herramientas?
Sí, podés optar por la línea de revisión documental/bibliográfica sobre riesgos de control interno, que no depende de conseguir acceso a un estudio contable en particular, aunque conviene consultarlo con tu director/a antes de descartar el trabajo de campo.
¿Qué diferencia hay entre auditoría continua y auditoría tradicional?
La auditoría tradicional trabaja con muestras y cortes periódicos; la auditoría continua usa herramientas automatizadas para monitorear transacciones de forma permanente o casi permanente, lo que permite detectar anomalías más cerca del momento en que ocurren.
Armá el anteproyecto con Tesify
Tesify te ayuda a estructurar el problema, los objetivos y el marco teórico de tu tesina de Contador Público, y a ordenar las referencias en APA 7 a medida que avanzás. Empezá gratis, sin tarjeta.